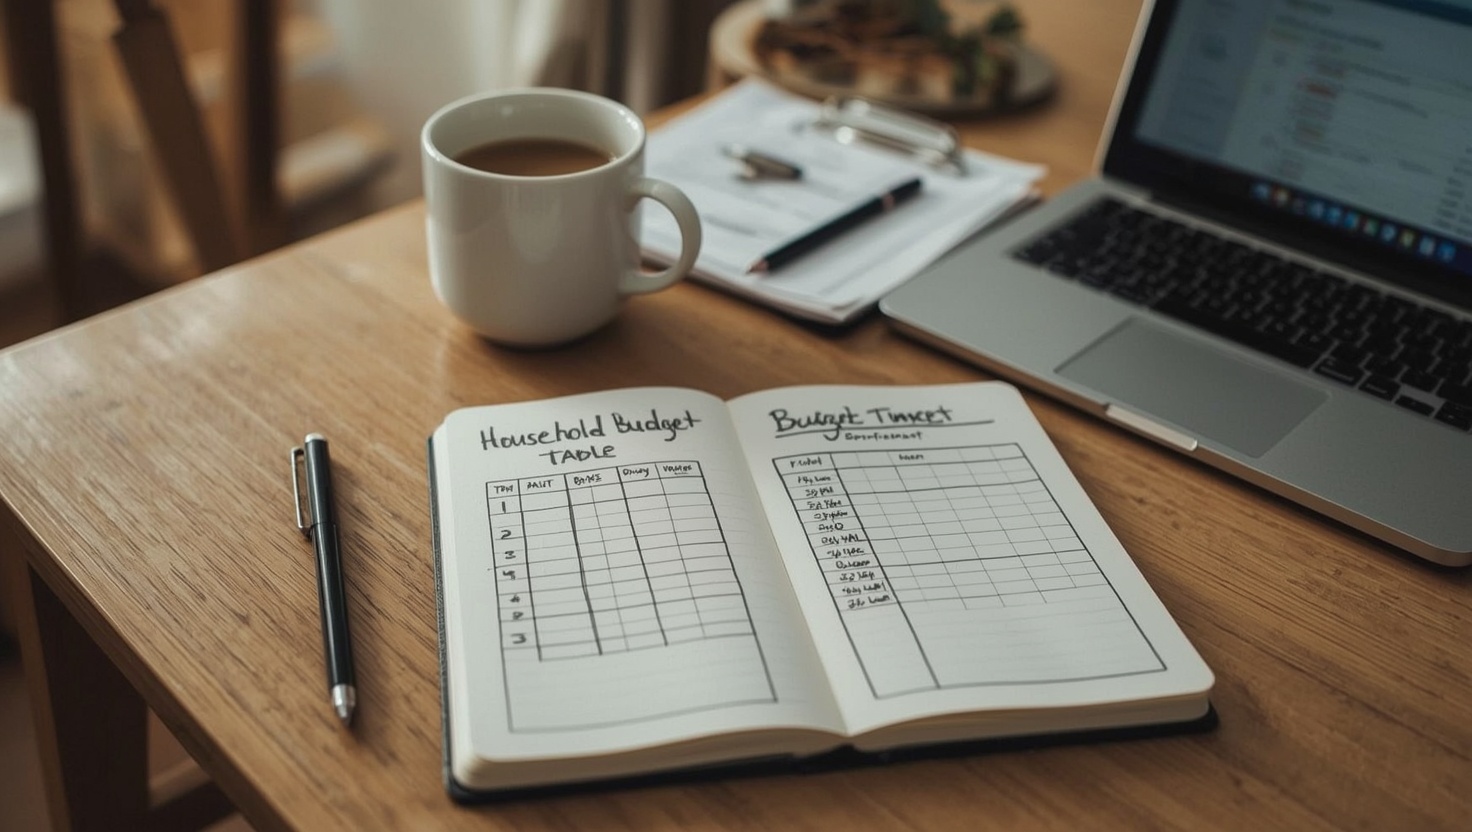
Wie sieht ein Haushaltsbuch aus, und warum klingt das Wort für viele nach Oma, Bleistift und Rechenschieber? Dabei ist die Idee dahinter ganz modern: Du schreibst auf, was reinkommt und was rausgeht, und siehst am Monatsende schwarz auf weiß, wohin dein Geld eigentlich verschwindet. Kein Finanzstudium, keine komplizierte Software, nur eine ehrliche Liste. In diesem Beitrag zeige ich dir, wie ein Haushaltsbuch aufgebaut ist, welche Formate es gibt und wie du in einer Viertelstunde damit anfängst.
Wie sieht ein Haushaltsbuch aus? Der klassische Aufbau im Überblick
Im Kern ist ein Haushaltsbuch nichts anderes als eine Einnahmen-Ausgaben-Liste, nur etwas ordentlicher sortiert. Ganz gleich, ob du ein Notizbuch, eine Excel-Tabelle oder eine App nutzt: Der Aufbau folgt fast immer demselben Muster. Oben stehen deine Einnahmen, darunter deine Ausgaben, und ganz unten steht die Zahl, um die sich alles dreht: Was bleibt übrig?
Ein typischer Eintrag besteht aus vier Angaben: dem Datum, einer kurzen Beschreibung, der Kategorie und dem Betrag. Mehr braucht es zunächst nicht. Wer mag, ergänzt noch eine Spalte für die Zahlungsart, also bar, Karte oder Überweisung. Das hilft später, wenn du herausfinden willst, ob dir vor allem das Bargeld durch die Finger rinnt.
So kann eine einfache Seite aussehen:
| Datum | Beschreibung | Kategorie | Einnahme | Ausgabe |
|---|---|---|---|---|
| 01.03. | Gehalt | Einkommen | 2.400 € | |
| 01.03. | Miete | Wohnen | 850 € | |
| 03.03. | Wocheneinkauf | Lebensmittel | 92 € | |
| 05.03. | Tanken | Mobilität | 60 € |
Am Monatsende rechnest du die Spalten zusammen und bekommst eine Übersicht deiner monatlichen Ausgaben, sortiert nach Kategorien. Genau dieser Moment ist der eigentliche Wert eines Haushaltsbuchs: Plötzlich siehst du, dass „ein paar Kaffee unterwegs“ im Monat einen spürbaren Betrag ausmachen oder dass die Lebensmittel deutlich mehr kosten, als du geschätzt hättest. Die Zahlen in der Tabelle sind übrigens nur ein Beispiel, deine sehen natürlich anders aus.
Wie sieht ein gutes Haushaltsbuch aus? Vor allem so, dass du es auch nach drei Wochen noch führst. Ein Haushaltsbuch, das perfekt geplant ist, aber in der Schublade liegt, hilft niemandem. Wenn du ohnehin gern Struktur in deinen Alltag bringst, findest du in meinem Beitrag zur Organisation im Alltag weitere Ideen, wie kleine Routinen dauerhaft halten.
Fixkosten vs. variable Kosten: So strukturierst du deine Finanzen
Wer eine Finanzübersicht erstellen will, kommt an einer Unterscheidung nicht vorbei: Es gibt Kosten, die jeden Monat gleich sind, und solche, die schwanken. Diese Trennung macht dein Haushaltsbuch erst richtig aussagekräftig.
Fixkosten: das, was sowieso abgeht
Fixkosten sind regelmäßige Ausgaben, die in gleicher oder fast gleicher Höhe anfallen. Dazu gehören zum Beispiel Miete oder Kreditrate, Nebenkosten und Strom, Versicherungen, Handy- und Internetvertrag, Streamingdienste, der Beitrag fürs Fitnessstudio, die Monatskarte für Bus und Bahn oder die Kita-Gebühren. Diese Posten trägst du am besten gleich zu Monatsbeginn ein, denn du kennst sie ja schon. Viele sind überrascht, wie hoch die Summe allein dieser Zeile ist, bevor überhaupt ein einziger Euro für Essen ausgegeben wurde.
Ein Tipp: Denk auch an Kosten, die nur einmal im Jahr oder im Quartal anfallen, etwa die Kfz-Versicherung, der Rundfunkbeitrag oder eine Jahresgebühr. Teile sie durch die Anzahl der Monate und plane den Betrag monatlich ein. So erwischt dich die Rechnung im Herbst nicht kalt.
Variable Kosten: wo sich am meisten bewegt
Variable Kosten sind alles, was sich von Monat zu Monat verändert: Lebensmittel, Drogerie, Kleidung, Tanken, Restaurantbesuche, Freizeit, Geschenke. Genau hier liegt meist das größte Sparpotenzial, weil du diese Ausgaben unmittelbar beeinflussen kannst. Für deine Ausgabenliste reichen anfangs fünf bis acht Kategorien völlig aus. Zu viele Kategorien machen das Eintragen mühsam, zu wenige verwischen das Bild.
Wenn du deine monatlichen Ausgaben in einer Tabelle so getrennt erfasst, hast du übrigens noch einen Nebeneffekt: Belege, Versicherungsbeiträge oder Handwerkerrechnungen findest du später schneller wieder. Das ist praktisch, wenn du dich fragst, was du bei der Einkommensteuererklärung abgeben musst, denn manche dieser Posten können dort eine Rolle spielen.
Analog oder digital? Formate für dein Haushaltsbuch
Es gibt nicht das eine richtige Format. Entscheidend ist, was zu dir und deinem Alltag passt. Grob lassen sich drei Wege unterscheiden.
Das klassische Heft oder eine PDF-Vorlage
Papier hat einen unterschätzten Vorteil: Wer jede Ausgabe mit der Hand aufschreibt, nimmt sie bewusster wahr. Das kann ein einfaches Notizheft sein oder eine Haushaltsbuch-Vorlage als PDF, die du ausdruckst und abheftest. Solche Vorlagen gibt es im Netz in vielen Varianten kostenlos zum Download, etwa bei Verbraucherportalen, Banken oder Bloggern. Achte darauf, dass die Vorlage nicht überladen ist und Platz für deine eigenen Kategorien lässt. Der Nachteil: Rechnen musst du selbst, und Auswertungen über mehrere Monate sind mühsamer.
Excel oder eine andere Tabellenkalkulation
Eine Haushaltsbuch-Vorlage für Excel, die es kostenlos gibt, ist für viele der beste Kompromiss. Die Tabelle rechnet Summen automatisch, du kannst Diagramme erstellen und Monate miteinander vergleichen. Wer kein Microsoft Office hat, kann genauso gut mit kostenlosen Alternativen wie LibreOffice Calc oder Google Tabellen arbeiten. Ein Excel Budget Planner muss dabei gar nicht kompliziert sein: Ein Tabellenblatt pro Monat mit den Spalten aus der Beispieltabelle oben und einer Summenzeile pro Kategorie reicht völlig. Mit etwas Übung baust du dir so deine eigene Haushaltsplanung in Excel, die genau zu dir passt.
Apps und Banking-Funktionen
Viele Banking-Apps sortieren Kontobewegungen inzwischen automatisch in Kategorien. Dazu kommen eigene Haushaltsbuch-Apps, die du mit dem Konto verbinden kannst oder in die du Ausgaben manuell eintippst. Das spart Zeit, hat aber zwei Haken: Bargeldausgaben fehlen, wenn du sie nicht nachträgst, und die automatische Sortierung liegt nicht immer richtig. Wirf deshalb regelmäßig einen Blick auf die Zuordnung. Und schau dir vorher an, welche Daten eine App sehen möchte und wer sie anbietet.
Wer gern mit wenig auskommt, wird sich vielleicht für die schlichteste Lösung entscheiden. Das passt gut zu dem Gedanken, den ich im Beitrag Was heißt eigentlich minimalistisch leben? beschrieben habe: Nicht das ausgefeilteste Werkzeug gewinnt, sondern das, das du wirklich benutzt.
Schritt-für-Schritt-Anleitung: So fängst du heute noch an
Du musst nicht auf den Monatsersten warten. Ein Haushaltsbuch selbst erstellen geht schneller, als du denkst. So kannst du vorgehen:
- Format wählen. Entscheide dich für Heft, PDF, Tabelle oder App. Nimm das, was dir spontan am sympathischsten ist. Wechseln kannst du später immer noch.
- Einnahmen eintragen. Notiere dein Nettogehalt und alle weiteren regelmäßigen Einnahmen, etwa Kindergeld, Unterhalt oder einen Nebenjob.
- Fixkosten sammeln. Nimm dir die Kontoauszüge der letzten zwei oder drei Monate vor und schreibe alle Daueraufträge und Lastschriften heraus. Das ist der aufwendigste Schritt, aber du machst ihn nur einmal.
- Kategorien festlegen. Für den Anfang reichen Wohnen, Lebensmittel, Mobilität, Versicherungen und Verträge, Freizeit sowie Sonstiges.
- Jede Ausgabe festhalten. Ab jetzt trägst du alles ein, auch den Bäckerbrötchen-Euro. Wer Bargeld nutzt, steckt Kassenzettel in eine Tasche im Portemonnaie und überträgt sie abends.
- Wöchentlich kurz draufschauen. Fünf Minuten pro Woche genügen, um Lücken zu schließen und den Überblick zu behalten.
- Monatsbilanz ziehen. Am Ende des Monats rechnest du zusammen und vergleichst Einnahmen und Ausgaben.
Ein guter Zeitpunkt für den wöchentlichen Blick ist übrigens der Sonntagabend, wenn ohnehin die neue Woche ansteht. Wie du diesen Moment entspannt nutzt, liest du in meinem Beitrag Den Sonntag so planen, dass die Woche nicht im Chaos startet.
Und sei nachsichtig mit dir: Der erste Monat ist eine Bestandsaufnahme, kein Zeugnis. Aussagekräftig wird deine Finanzübersicht meist erst nach zwei bis drei Monaten, wenn sich Ausreißer wie eine Autoreparatur oder ein Geburtstagsgeschenk ausgleichen. Erst dann siehst du, welche Beträge wirklich typisch für dich sind, und kannst dir für einzelne Kategorien ein Budget setzen. Eine bekannte Faustregel dafür ist die 50-30-20-Aufteilung: rund die Hälfte des Nettoeinkommens für Notwendiges, knapp ein Drittel für Wünsche und etwa ein Fünftel zum Sparen. Sie ist eine grobe Orientierung und passt nicht für jeden Haushalt, eignet sich aber gut als Ausgangspunkt.
Wege aus den Schulden: Das Haushaltsbuch als Rettungsanker
Wenn das Konto regelmäßig im Minus ist, fühlt sich ein Haushaltsbuch erst einmal unangenehm an. Wer will schon schwarz auf weiß sehen, dass es nicht reicht? Und doch ist genau diese Klarheit der erste Schritt nach vorn. Denn solange du nur ein ungutes Gefühl hast, kannst du nichts gezielt ändern. Mit einer ehrlichen finanziellen Übersicht dagegen siehst du, wo du ansetzen kannst.
Für einen Schuldenplan erweiterst du dein Haushaltsbuch um eine zusätzliche Liste: Notiere alle Verbindlichkeiten mit Gläubiger, Restbetrag, monatlicher Rate und Zinssatz. Dazu gehört auch ein dauerhaft genutzter Dispo, denn der ist oft teurer, als viele denken. Was genau passiert, wenn das Girokonto längere Zeit überzogen ist, erkläre ich am Beispiel im Beitrag Was passiert eigentlich, wenn man bei der Sparkasse im Minus ist?.
Mit dieser Liste kannst du Prioritäten setzen. Viele beginnen mit der Schuld, die die höchsten Zinsen hat, andere zahlen zuerst den kleinsten Betrag ganz ab, um schnell ein Erfolgserlebnis zu haben. Beides kann funktionieren, wichtig ist, dass du dranbleibst. Manchmal lohnt sich auch ein Blick darauf, ob sich teure Kredite zu besseren Konditionen ablösen lassen. Worauf du dabei achten solltest, liest du unter Kredit umschulden: Wann ist der richtige Zeitpunkt für einen Wechsel?.
Bei der Budgetierung gilt in dieser Phase: lieber realistische Ziele als strenge Verbote. Wer sich jede Kleinigkeit verbietet, hält selten lange durch. Und wenn du merkst, dass die Raten trotz aller Mühe nicht mehr zu stemmen sind, hol dir Unterstützung. Schuldnerberatungsstellen, etwa von Verbraucherzentralen, Wohlfahrtsverbänden oder Kommunen, helfen in der Regel kostenlos weiter. Dein Haushaltsbuch ist dort übrigens ein sehr gutes Mitbringsel, weil es auf einen Blick zeigt, wie deine Lage aussieht.
Wolles Fazit: Ein Haushaltsbuch ist eine Liste, kein Lebensurteil
Wie sieht ein Haushaltsbuch aus? Ganz unspektakulär: Datum, Beschreibung, Kategorie, Betrag, und am Ende eine Summe. Der Zauber liegt nicht im Format, sondern darin, dass du hinschaust. Ob Heft, PDF, Excel-Tabelle oder App, entscheidend ist, dass du ein Werkzeug wählst, das zu dir passt, deine Fixkosten von den variablen Ausgaben trennst und dir zwei bis drei Monate Zeit gibst. Danach weißt du, wohin dein Geld fließt, und kannst bewusst entscheiden, wohin es in Zukunft fließen soll.
Häufige Fragen (FAQ)
Häufige Fragen
- Wie sieht ein gutes Haushaltsbuch aus?
- Ein gutes Haushaltsbuch ist übersichtlich und wird regelmäßig geführt. Es enthält für jeden Eintrag Datum, Beschreibung, Kategorie und Betrag, trennt Fixkosten von variablen Ausgaben und zeigt am Monatsende, was übrig bleibt.
- Welche Ausgaben gehören in ein Haushaltsbuch?
- Alle: feste Kosten wie Miete, Versicherungen und Verträge, variable Ausgaben wie Lebensmittel, Tanken und Freizeit und auch kleine Bargeldbeträge. Jährliche Kosten teilst du am besten auf die Monate auf.
- Wie lange sollte man ein Haushaltsbuch führen, um Ergebnisse zu sehen?
- Aussagekräftig wird es meist nach zwei bis drei Monaten, weil sich dann einmalige Ausreißer ausgleichen. Erste Aha-Momente gibt es oft schon nach wenigen Wochen.
- Was ist der größte Vorteil einer Excel-Vorlage gegenüber Papier?
- Die Tabelle rechnet Summen automatisch und macht Vergleiche über mehrere Monate sowie Diagramme einfach. Papier dagegen sorgt dafür, dass du jede Ausgabe bewusster wahrnimmst.
- Wie starte ich ein Haushaltsbuch, wenn ich Schulden habe?
- Führe dein Haushaltsbuch wie gewohnt und ergänze eine Liste aller Schulden mit Restbetrag, Rate und Zinssatz. So kannst du Prioritäten setzen. Reichen die Einnahmen trotzdem nicht, helfen Schuldnerberatungsstellen meist kostenlos weiter.
- Welche Kategorien sind für Anfänger am wichtigsten?
- Für den Anfang genügen Wohnen, Lebensmittel, Mobilität, Versicherungen und Verträge, Freizeit sowie Sonstiges. Feinere Kategorien kannst du später ergänzen, wenn du merkst, wo du genauer hinschauen willst.